Sprawdź, co naprawdę oznacza oferta za 10 zł
 Available in US
Bonus bez wpłaty i niski minimalny depozyt to różne oferty, a możliwość wypłaty zależy od warunków promocji.
Bonus bez wpłaty przy karcie za 10 zł: co kryje się za „darmową” ofertą
„Darmowy” bonus brzmi jak środki, które można od razu zamienić na wypłatę. W praktyce oznacza przede wszystkim brak obowiązkowego depozytu przy przyznaniu promocji. Nie przesądza ani o tym, czy bonus da się wypłacić, ani jaka część ewentualnej wygranej będzie dostępna do wypłaty. O tym decydują warunki obrotu.
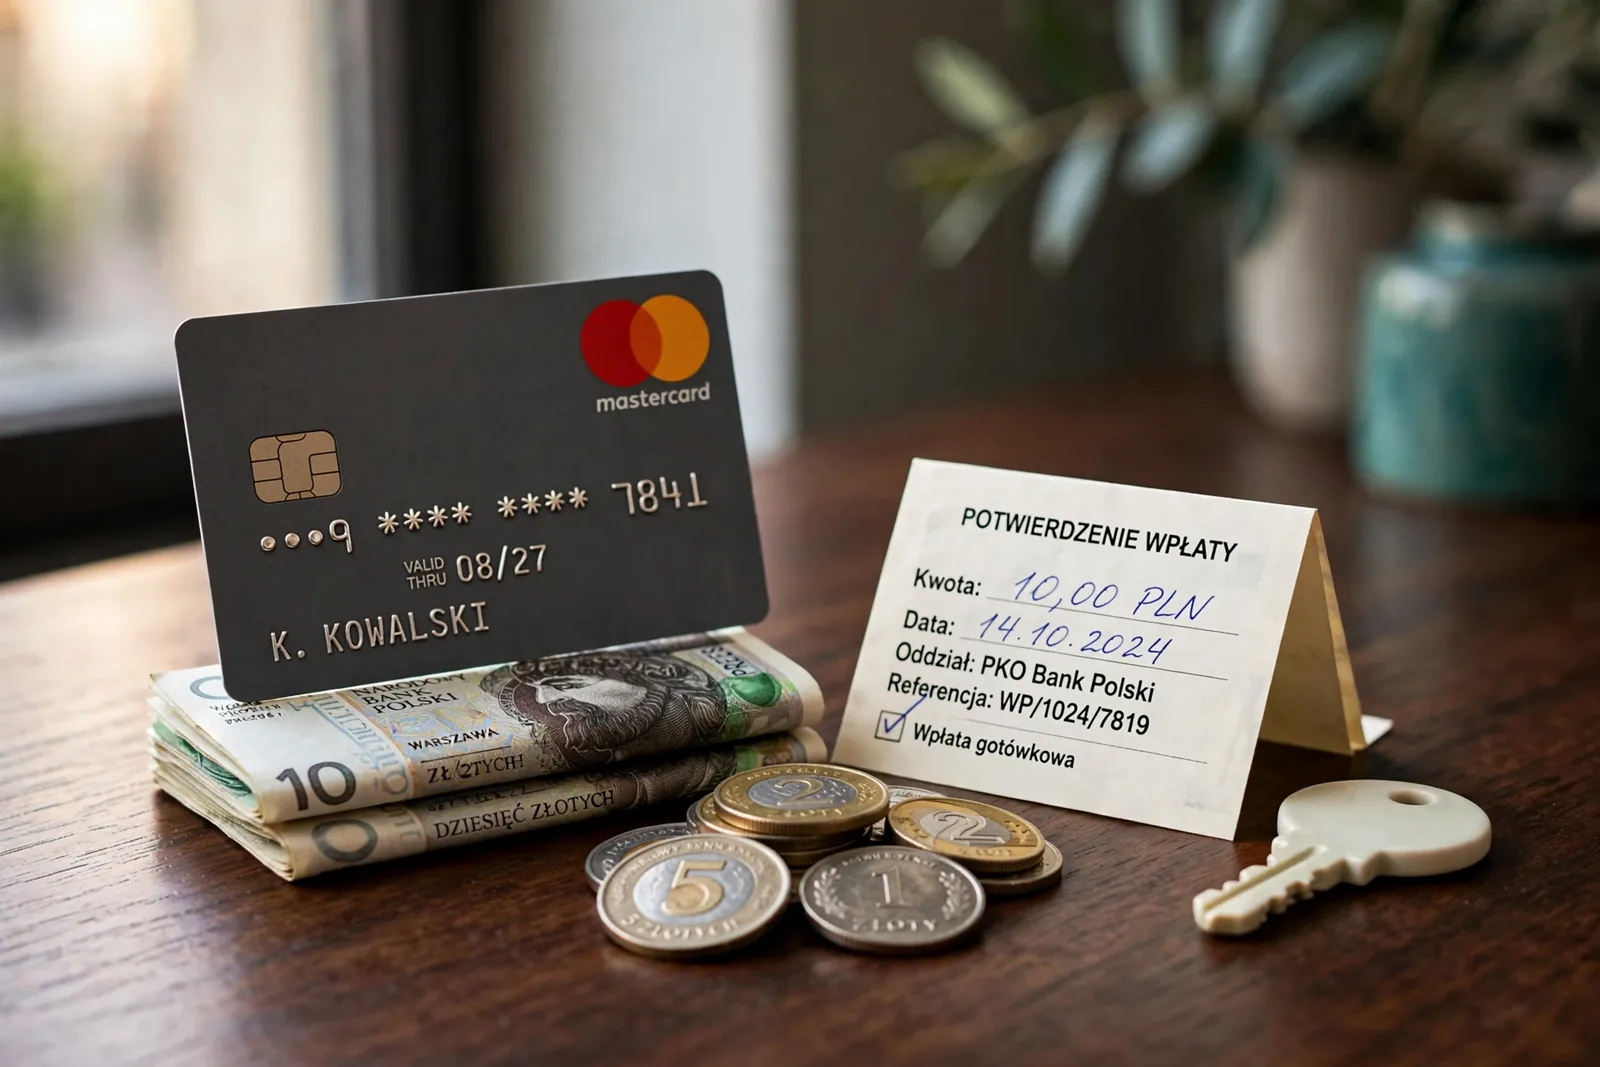
Warto oddzielić dwie rzeczy, które w reklamowym skrócie łatwo się zlewają: bonus bez depozytu oraz kasyno z depozytem Mastercard wynoszącym 10 zł. Pierwsza oferta nie wymaga wpłaty, druga opisuje minimalną kwotę transakcji kartą. Jeśli promocja rzeczywiście jest bez depozytu, wpłata 10 zł nie stanowi warunku jej otrzymania. Gdy oferta wymaga wpłaty kartą, nie jest już bonusem bez depozytu, nawet jeśli kwota jest niewielka. Podobne słowa, inny mechanizm.
To rozróżnienie ma znaczenie także przy opisach takich jak „bonus Mastercard 10 zł bez depozytu”. Sama obecność nazwy karty nie wyjaśnia, na czym polega promocja. Mastercard jest metodą płatności, a bonus bez depozytu — rodzajem oferty. Karta może pojawić się w sąsiedztwie promocji, ale nie wynika z tego, że trzeba nią zasilić konto, by otrzymać bonus, ani że bonus można wypłacić na kartę bez spełnienia warunków. Trzeba czytać zapis promocji, nie tylko jej nagłówek.
Przy wyborze kasyna z minimalnym depozytem 10 zł opłacanym Mastercard warto sprawdzić nie tylko dostępne metody płatności, lecz także informacje o licencji i wypłatach. Poniższe zestawienie pomaga zorientować się w zakresie dostępnych danych o każdym operatorze.
-
Slotsgem
- Licencja
- Curacao
- Szybkość wypłat
- 1-3 business days
Slotsgem podaje licencję Curaçao, a szacowany czas wypłaty wynosi 1–3 dni robocze.
-
IVIBET
- Szybkość wypłat
- 1-3 business days
W przypadku IVIBET dostępna informacja dotyczy wypłat, które trwają 1–3 dni robocze.
-
Mino Casino
- Licencja
- GCB (Curaçao Gaming Control Board) – OGL/2024/589/0556
- Szybkość wypłat
- 1-3 business days
Mino Casino działa na podstawie licencji GCB (Curaçao Gaming Control Board) o numerze OGL/2024/589/0556. Wypłaty trwają 1–3 dni robocze.
-
Spinline
- Licencja
- Curacao E-gaming license No. 8048/JAZ2020-13, issued by Antillephone N.V.
- Szybkość wypłat
- Typically completed within 24 hours
Spinline ma licencję Curacao E-gaming nr 8048/JAZ2020-13, wydaną przez Antillephone N.V. Wypłaty są zazwyczaj realizowane w ciągu 24 godzin.
-
WildChance
- Szybkość wypłat
- 1-3 business days
Dla WildChance podany czas realizacji wypłat wynosi 1–3 dni robocze.
-
Wintino
- Szybkość wypłat
- 1-3 business days
Wintino podaje czas wypłat wynoszący 1–3 dni robocze.
-
Azurslot
- Licencja
- Curaçao Gaming Authority
- Szybkość wypłat
- 1-3 business days
Azurslot podaje licencję Curaçao Gaming Authority. Wypłaty trwają 1–3 dni robocze.
Najważniejszy jest wager, czyli kwota zakładów, którą trzeba postawić, zanim środki promocyjne lub wynikające z nich wygrane zostaną dopuszczone do wypłaty. W ofertach bez depozytu wymóg może oznaczać wielokrotność wartości bonusu. Spotykane warunki mieszczą się w zakresach 30–50 razy, a w innych zapisach dla takich ofert pojawia się przedział 40–70 razy. Te wartości nie opisują tej samej konkretnej promocji; pokazują, jak różnie może być skonstruowany warunek. Kluczowe jest sprawdzenie liczby zapisanej przy danej ofercie.
Rachunek szybko zmienia odbiór kwoty. Przy bonusie 10 zł i wagerze 30x łączna wartość zakładów do rozegrania wynosi 300 zł. Nie oznacza to wpłaty 300 zł, lecz konieczność postawienia zakładów na taką sumę. Te same środki mogą więc krążyć w grze, a wynik kolejnych rund może zmieniać saldo. Bonus nie jest równoważny gotówce o tej samej wartości. To warunkowy kredyt promocyjny.
Z perspektywy mechaniki najważniejsze pytanie nie brzmi zatem: „ile wynosi bonus?”, lecz: „co trzeba zrobić, by środki przestały być promocyjne?”. Właśnie tu marketingowa etykieta bywa niepełna. Kwota jest widoczna od razu, wager schowany w regulaminie. Gdy ten warunek jest wysoki względem bonusu, jego nominalna wartość mówi niewiele o szansie na uzyskanie wypłacalnego salda. Krótko: saldo to nie gotówka.
Znaczenie ma również to, co regulamin uznaje za zakład wliczany do obrotu. Sam zapis o wymaganym wagerze nie wystarcza, jeśli nie wiadomo, które gry go realizują i w jakim stopniu. Bez tej informacji trudno ocenić, jak duża część rozgrywki faktycznie przybliża do spełnienia warunku. Warto też sprawdzić, czy obrót liczony jest od samego bonusu, czy od innej podstawy wskazanej w regulaminie. To szczegół, który potrafi zmienić cały rachunek, choć nagłówek promocji pozostaje taki sam.
Dlatego frazy o „10 zł bez depozytu za rejestrację” nie powinny być traktowane jak obietnica wypłaty 10 zł. Mogą opisywać wartość bonusu, nie jego gotówkowy ekwiwalent. Rejestracja może być sposobem uzyskania oferty, ale sposób przyznania środków to osobna sprawa od warunków ich wykorzystania. Tutaj istotą nie jest sam moment pojawienia się bonusu na koncie, lecz to, jakie zasady obejmują późniejszą grę.
Przy ocenie oferty liczą się więc konkretne elementy regulaminu: wysokość wagera, jego podstawa, gry uwzględniane w obrocie oraz warunki, po których spełnieniu saldo może zostać wypłacone. Hasło „bez wpłaty” opisuje tylko wejście do promocji. Nie usuwa warunków stojących między bonusem a pieniędzmi do wypłaty. Przy karcie Mastercard i kwocie 10 zł trzeba dodatkowo oddzielić promocję od płatności: jedna nie potwierdza drugiej. To właśnie ten podział pozwala ocenić, czy oferta jest rzeczywiście bez depozytu, czy jedynie łączy bonus z niską wpłatą.
Kasyno online w Polsce: legalność ważniejsza niż sam niski próg
Minimalny depozyt jest łatwy do zauważenia: kwota pojawia się przy metodzie płatności i pozwala szybko ocenić, czy da się zacząć od niewielkiej wpłaty. Status prawny serwisu nie zawsze jest równie widoczny. A to on rozstrzyga, czy oferta w ogóle jest przeznaczona dla osób grających w Polsce. Niska kwota nie zmienia zasad działania rynku.
Polskie przepisy obejmują gry kasynowe prowadzone przez internet monopolem państwa. W praktyce legalnie działa tu niewielka liczba kasyn, w tym Total Casino, zarządzane przez Totalizator Sportowy. Nie jest to rynek, na którym każdy zagraniczny serwis może po prostu skierować ofertę do polskich graczy, powołując się na zezwolenie uzyskane w innym kraju.
W opisach kasyn można spotkać sformułowania o koncesji Ministerstwa Finansów. Warto rozumieć je w ramach polskiego systemu: państwo zachowuje monopol na organizowanie internetowych gier kasynowych, a zagraniczna licencja nie staje się przez to polskim uprawnieniem. Ministerstwo Finansów nie wydaje licencji na kasyna internetowe. Samo powołanie się na zagraniczny dokument nie dowodzi więc, że operator może legalnie prowadzić kasyno online w Polsce.
Zagraniczna licencja to nie polska koncesja
Kasyna działające na podstawie licencji MGA lub Curacao mogą prowadzić działalność w jurysdykcjach, które wydały im zezwolenia. Nie oznacza to jednak, że mają polską koncesję albo że wolno im oferować gry na terytorium Polski. W polskim kontekście takie serwisy pozostają w szarej strefie. To rozróżnienie łatwo przeoczyć, gdy strona eksponuje licencję, pieczęć regulatora albo informację o międzynarodowym zasięgu.
Z punktu widzenia gracza ważne jest nie tylko to, czy operator ma jakiekolwiek zezwolenie, ale także to, jakiego kraju ono dotyczy i czy działalność w Polsce jest zgodna z krajowymi przepisami. Zagraniczny adres siedziby, obsługa w języku polskim czy polskie metody płatności nie zmieniają statusu prawnego. Tak samo nie zmienia go możliwość wpłaty kartą. Zapytanie o kasyno online z minimalnym depozytem Mastercard 10 zł łączy dwie osobne kwestie: sposób wpłaty oraz to, czy serwis może legalnie oferować gry w Polsce.
Operator powinien jasno informować o jurysdykcji, w której działa, i publikować informacje dotyczące swojego statusu. W polskim przypadku nie należy jednak traktować zagranicznej licencji jako zastępstwa dla zasad obowiązujących na krajowym rynku. Deklaracja na stronie to początek sprawdzenia, nie rozstrzygnięcie.
Co zmienia szara strefa
Serwis działający poza polskim systemem nie daje takiego samego punktu odniesienia jak operator legalnie funkcjonujący w kraju. W razie sporu znaczenie ma to, gdzie podmiot prowadzi działalność i jakie przepisy obejmują jego ofertę. Możliwość napisania do obsługi klienta nie jest równoznaczna z ochroną zapewnianą przez polskie regulacje. Nie należy też zakładać, że rozwiązanie problemu będzie przebiegało tak samo jak w przypadku podmiotu działającego zgodnie z krajowymi zasadami.
Korzystanie z usług nieautoryzowanych operatorów hazardowych jest zakazane, a gracze mogą podlegać karom za korzystanie z nielegalnych kasyn internetowych. Prowadzenie gier hazardowych za pośrednictwem niezatwierdzonej platformy może wiązać się z poważnymi konsekwencjami prawnymi. To nie jest drobny szczegół regulaminu ani formalność, którą można pominąć przy ocenie strony. Niski próg wpłaty nie rekompensuje ryzyka wynikającego z nielegalnego statusu.
Przepisy przewidują również działania po stronie państwa, w tym blokowanie dostępu do stron ujętych w rejestrze zakazanych domen. Z tego powodu sama dostępność witryny w danym momencie nie stanowi potwierdzenia, że operator działa legalnie. Strona może się otwierać, a płatność może być widoczna, lecz żadna z tych okoliczności nie zastępuje oceny statusu prawnego.
Legalność przed kwotą wpłaty
W przypadku hasła „kasyno od Mastercard za 10 zł” łatwo skupić się na tym, czy karta jest przyjmowana i jaka kwota przechodzi przez formularz. Te kwestie nie odpowiadają jednak na pytanie o legalność. Najpierw liczy się to, czy kasyno może oferować gry w Polsce; dopiero potem sens ma analizowanie szczegółów płatności.
Legalnie działające kasyno powinno publikować informacje o swojej licencji lub podstawie działania, jasno określać jurysdykcję i udostępniać narzędzia odpowiedzialnej gry, takie jak limity wpłat oraz samowykluczenie. Strona musi też wskazywać minimalny wiek uprawniający do gry. To elementy, które pokazują, że zasady nie kończą się na ekranie wpłaty.
W praktyce odróżnienie legalnego operatora od serwisu z szarej strefy wymaga spojrzenia szerzej niż na logo regulatora czy metodę płatności. Legalność jest ramą całej oferty. Mastercard i kwota 10 zł pozostają tylko detalem transakcji.
„10 zł za rejestrację” — bonus, który zaczyna się od warunków
Hasło „10 zł za rejestrację” brzmi jak prosta wymiana: konto założone, środki dopisane. W praktyce sama kwota nie mówi, czy bonus można od razu wykorzystać ani co trzeba zrobić, by spełnić warunki promocji. Nie oznacza też, że Mastercard jest nagrodą albo że wystarczy podać jej dane podczas rejestracji. Karta może być osobną metodą płatności; zasady oferty trzeba odczytywać niezależnie od sposobu wpłaty.
W ofertach wiązanych z rejestracją najważniejsze są zapisy regulaminu. Powinny wyjaśniać, kiedy bonus zostaje przyznany, czy trzeba go aktywować i jak długo pozostaje dostępny. Warto sprawdzić, czy termin liczy się od założenia konta, od odebrania oferty czy od innego wskazanego zdarzenia. Bonusy potrafią wygasać po 7–14 dniach. To krótki okres na zapoznanie się z warunkami i wykonanie wymaganych działań, dlatego data przyznania może mieć praktyczne znaczenie.
Kluczowym pojęciem jest wager, czyli obrót wymagany przed rozliczeniem bonusu. Sam zapis o wysokości nagrody nie pokazuje pełnego kosztu jej wykorzystania. Regulamin może liczyć obrót od kwoty bonusu albo od łącznej wartości bonusu i depozytu. Ta druga metoda zmienia podstawę obliczeń, więc dwie oferty z identyczną kwotą promocyjną mogą oznaczać różne wymagania. W specjalistycznym opracowaniu dotyczącym ofert promocyjnych zwrócono uwagę właśnie na tę różnicę; nie należy zakładać, że każda promocja stosuje ten sam sposób liczenia.
Przed zaakceptowaniem warunków trzeba ustalić, jaka kwota stanowi podstawę wagera, jakie gry się do niego zaliczają oraz czy udział w promocji wymaga wpłaty. Znaczenie ma też kolejność: rejestracja, aktywacja, ewentualny depozyt i gra mogą być opisane jako odrębne etapy. Pominięcie jednego z nich może sprawić, że konto zostanie utworzone, ale oferta nie zostanie przypisana zgodnie z oczekiwaniami. Sam komunikat „za rejestrację” nie zastępuje pełnego regulaminu.
Podobnie należy czytać określenia „darmowe 10 zł” i „bez depozytu”. Mogą opisywać sposób przyznania środków, a nie swobodnie wypłacalną gotówkę. Kwota promocyjna może podlegać warunkom obrotu lub innym ograniczeniom zapisanym w zasadach oferty. Dlatego przy haśle o bonusie za rejestrację liczy się nie tylko pytanie, czy oferta jest dostępna, lecz także to, jakie czynności i terminy obejmuje. Warto również odróżnić bonus przyznawany za samo założenie konta od promocji, której odbiór zależy od dodatkowego działania.
Fraza „10 zł za rejestrację” nie powinna być utożsamiana z gwarantowanym zyskiem ani z wpłatą Mastercard w tej samej wysokości. To różne elementy: promocja określa zasady przyznania środków, a płatność — sposób zasilenia konta. Ich połączenie w jednym haśle może zacierać tę granicę. Decyduje regulamin, nie nagłówek.
Znaczenie ma również to, kto oferuje promocję i gdzie działa operator. W Polsce obowiązuje państwowy monopol na organizowanie gier kasynowych online, a korzystanie z usług nieautoryzowanych operatorów jest zakazane. Informacja o bonusie nie zmienia tego statusu. Osoby korzystające z legalnej oferty muszą być pełnoletnie, a warunki promocji powinny być przedstawione jasno przed jej przyjęciem.
Zalecane
- Sprawdź wysokość wagera w regulaminie
- Ustal podstawę naliczania obrotu
- Zweryfikuj termin ważności bonusu
Niezalecane
- Sugeruj się tylko kwotą w nagłówku
- Pomijaj kroki aktywacji oferty
- Mylić bonus z gotówką do wypłaty
Krótko mówiąc: najpierw zasady, potem kwota. Przy rejestracji szczególnie łatwo skupić się na widocznej nagrodzie i przeoczyć termin albo sposób naliczania obrotu. To właśnie te zapisy przesądzają, czy oferta jest możliwa do wykorzystania w czasie, który przewiduje.
Minimalna wpłata: skąd bierze się próg 10 zł
Kwota widoczna przy metodzie płatności nie wynika z jednej, wspólnej dla rynku tabeli. Próg ustala operator, a znaczenie ma również wybrany sposób wpłaty. W praktyce oznacza to, że ta sama platforma może prezentować różne minima zależnie od kanału płatności. Sam zapis „od 10 zł” opisuje więc warunek konkretnej transakcji, a nie stałą cechę wszystkich kasyn ani wszystkich kart.
W specjalistycznych omówieniach płatności wskazuje się właśnie na połączenie polityki operatora i wybranej metody jako źródło wymaganej kwoty minimalnej. To rozróżnienie jest ważniejsze, niż sugeruje krótki komunikat przy przycisku wpłaty. Jeśli operator określa próg osobno dla każdej metody, zmiana sposobu płatności może zmienić także minimalną kwotę. Nie wynika z tego jednak, że każda metoda dostępna na stronie przyjmie tę samą wpłatę.
W kasynach online dostępnych dla polskich graczy minimalny depozyt zaczyna się zwykle od 5 zł. W 2026 roku niski depozyt mieści się typowo w przedziale 5–20 zł, a niektóre platformy dopuszczają wpłaty już od 1 zł. Na tym tle 10 zł jest kwotą mieszczącą się w dolnym segmencie, ale nie uniwersalnym progiem. To punkt odniesienia, nie obietnica dostępna w każdym formularzu.
Od strony operatora minimalna kwota pełni funkcję ustawienia transakcji. Określa, od jakiej sumy dana metoda może zostać użyta w kasie. Z perspektywy gracza istotne jest więc nie tylko ogólne minimum podawane dla serwisu, lecz konkretna wartość wyświetlana po wybraniu sposobu płatności. To tam ujawnia się efektywne minimum dla danej operacji. Ogólna informacja na stronie może dotyczyć innej metody albo nie opisywać wszystkich dostępnych wariantów.
Warto też odróżnić nazwę metody od progu przypisanego do niej. Wyszukanie kasyna z minimalną wpłatą Mastercard 10 zł nie przesądza, że każda karta tej organizacji płatniczej będzie obsługiwana ani że wymagane minimum wyniesie właśnie 10 zł. Są to osobne kwestie: dostępność metody oraz kwota, od której operator pozwala z niej skorzystać. Jedno nie wynika automatycznie z drugiego.
Przy sprawdzaniu warunków liczy się zatem ekran wpłaty, a nie samo hasło opisujące niską kwotę. Komunikat powinien jasno wskazywać minimalną sumę dla wybranej metody, zanim transakcja zostanie zatwierdzona. Jeśli widnieje tam próg wyższy niż zakładane 10 zł, nie oznacza to błędu w ogólnej informacji o minimalnym depozycie; może po prostu dotyczyć innego kanału płatności. Różnica między ogólną ofertą a warunkiem konkretnej transakcji bywa niewielka w opisie, ale rozstrzygająca przy wpłacie.
Tak ustala się próg. Konkretna metoda, konkretna kwota.
Depozyt Mastercard za 10 zł w 2026 roku: czego można oczekiwać
Wpłata 10 zł kartą Mastercard mieści się w przedziale niskich depozytów spotykanych w kasynach online dostępnych dla Polaków. W 2026 roku typowy zakres zaczyna się od 5 zł i sięga 20 zł, więc dziesięciozłotowa kwota nie jest ani wyjątkowo wysoka, ani jedynym możliwym minimum. Niektóre platformy przyjmują wpłaty już od 1 zł. To pokazuje rozpiętość progów, nie gwarantuje jednak, że każda metoda płatności będzie dostępna przy każdej z tych kwot.
Minimalny depozyt
Typowy zakres w 2026 roku wynosi od 5 zł do 20 zł.
Najniższy próg
Niektóre platformy dopuszczają wpłaty już od 1 zł.
Standard Mastercard
Kwota 10 zł mieści się w dolnym segmencie niskich depozytów.
W praktyce sam zapis „minimalny depozyt 10 zł” nie odpowiada jeszcze na pytanie o kartę. Może oznaczać ogólne minimum wpłaty, podczas gdy formularz kasjera osobno pokazuje dostępne metody i kwoty przypisane do każdej z nich. Mastercard należy więc oceniać na podstawie informacji widocznej przy konkretnej transakcji, a nie na podstawie samej wartości podanej w opisie kasyna. Zdarza się, że komunikat o niskim progu dotyczy platformy jako całości, nie zaś każdej formy płatności.
W mojej ocenie to rozróżnienie jest ważniejsze niż sama etykieta „kasyno z depozytem 10 zł”. Reklamowy skrót dobrze wygląda w nagłówku, ale nie przesądza, czy wpłata Mastercard za tę kwotę zostanie udostępniona. Jeżeli strona pokazuje minimum bez wskazania metody, pozostaje ono informacją ogólną. Rozstrzygający jest ekran płatności przed zatwierdzeniem operacji.
Dziesięć złotych może być wygodnym sposobem na rozpoczęcie od niewielkiej kwoty, ale nie należy utożsamiać tego z uniwersalnym minimum na rynku. Typowy zakres obejmuje także kwoty niższe i wyższe. Z kolei najniższa możliwa wpłata, taka jak 1 zł, występuje tylko na niektórych platformach; nie jest standardem, którego można oczekiwać w każdym kasynie. Podobnie 5 zł jest częstym dolnym punktem odniesienia, lecz nie oznacza, że każda karta Mastercard będzie obsługiwać wpłatę właśnie od tej sumy.
Przy porównywaniu informacji warto odróżniać trzy rzeczy: kwotę widoczną w opisie, minimum pokazywane po wybraniu Mastercard oraz sumę faktycznie zaakceptowaną w formularzu. Jeśli te wartości się różnią, istotna dla danej transakcji jest ta przedstawiona w kasjerze przed jej potwierdzeniem. Bez takiego potwierdzenia hasło „Mastercard za 10 zł” pozostaje opisem możliwości, a nie pewnikiem.
Niski próg nie zmienia też podstawowego warunku udziału: z kasyn online mogą korzystać wyłącznie osoby pełnoletnie. Sama niewielka kwota nie jest powodem, by pomijać uważne sprawdzenie informacji dotyczących płatności. Krótko mówiąc: 10 zł mieści się w realiach niskiego depozytu w 2026 roku, ale dostępność takiej wpłaty konkretnie przez Mastercard trzeba potwierdzić w danym formularzu.
Gdzie szukać kasyna, w którym można wpłacić 10 zł
Samo pytanie o wpłatę Mastercard w wysokości 10 zł nie wystarcza, by uznać kasyno za właściwe miejsce do gry. Najpierw liczy się status operatora. W Polsce legalnie działa niewielka liczba kasyn online, a Total Casino, zarządzane przez Totalizator Sportowy, jest jednym z nich. Państwo ma monopol na organizowanie gier kasynowych przez internet. To ważniejszy punkt wyjścia niż obietnica niskiego depozytu.
Weryfikację zaczynam od informacji o podmiocie prowadzącym serwis i podstawie jego działania. W polskim modelu kasyno online nie działa jak zwykła zagraniczna platforma, która po prostu przyjmuje graczy z różnych krajów. Obecność strony w języku polskim, płatności kartą czy reklamowanej oferty powitalnej nie stanowi potwierdzenia, że można z niej legalnie korzystać w Polsce. Różnica jest zasadnicza.
Dopiero po ustaleniu statusu serwisu ma sens sprawdzać, czy przyjmuje wpłatę Mastercard za 10 zł. Minimalna kwota może zależeć od operatora i metody płatności, więc nie zakładam, że sama nazwa karty przesądza o dostępnym progu. Informacja powinna być widoczna w kasie płatności albo w regulaminie wpłat. Jeśli serwis nie przedstawia jasno, kto go prowadzi i na jakiej podstawie działa, atrakcyjna kwota nie rozwiązuje problemu. To nie jest drobny szczegół.
Sformułowania o darmowych środkach, bonusie za rejestrację czy Mastercard za weryfikację mogą brzmieć jak łatwy sposób na rozpoczęcie gry. Nie zastępują jednak sprawdzenia operatora. Wpłata i bonus to odrębne elementy oferty, a samo użycie karty nie potwierdza, że promocja jest dostępna ani że można ją wypłacić. Przy kasynie działającym legalnie warunki promocji powinny być przedstawione jasno, podobnie jak informacje o podmiocie.
- Sprawdź status prawny operatora w Polsce
- Zweryfikuj minimalny depozyt dla karty Mastercard
- Przeczytaj warunki obrotu (wager) dla bonusów
- Upewnij się, że masz ukończone 18 lat
W praktyce wybór jest ograniczony: w Polsce legalnie działa tylko niewielka liczba kasyn, nie należy więc traktować każdej strony oferującej grę online jako równoważnej alternatywy. Jeśli celem jest gra za 10 zł, tę kwotę warto rozpatrywać dopiero w ramach serwisu działającego zgodnie z polskim porządkiem prawnym. Nie ma podstaw, by obiecywać, że każdy legalny operator obsłuży Mastercard właśnie od takiej sumy.
Minimalny wiek gry w kasynie online wynosi 18 lat. Sama rejestracja ani dostęp do płatności nie zmieniają tej zasady. Wybór zaczyna się od legalności, a dopiero potem od karty, kwoty wpłaty i ewentualnego bonusu.
Darmowe środki i spiny: limit wypłaty bywa ważniejszy od kwoty bonusu
Przy ofercie opisanej jako „darmowa” uwagę przyciąga wartość bonusu albo liczba darmowych spinów. Z perspektywy wypłaty ważniejszy bywa jednak zapis określający maksymalną kwotę, którą można zachować. Jeśli wygrana przekroczy ten pułap, nadwyżka może nie zostać wypłacona. To osobna zasada: nie mówi, ile trzeba postawić, lecz ogranicza końcowy wynik promocji.
W przypadku darmowych spinów specjalistyczna recenzja opisywała oferty z limitem wypłaty wynoszącym 100–200 zł. Nie jest to uniwersalny cennik ani gwarancja, że podobne warunki obowiązują w konkretnej promocji. Pokazuje za to, dlaczego sama informacja o liczbie spinów nie wystarcza do oceny ich wartości. Liczy się regulamin przypisany do danej oferty, w tym zasady przeliczenia wygranej i górny pułap wypłaty.
Podobne ograniczenie może dotyczyć bonusu pieniężnego. W jednej specjalistycznej recenzji opisano przykład, w którym przy bonusie 5 zł maksymalna wypłata wynosiła 50 zł. Taki zapis zmienia sens hasła „bonus 10 zł”: wysokość przyznanych środków nie musi odpowiadać kwocie, którą można później otrzymać. Warto więc odróżnić saldo widoczne na koncie od pieniędzy dostępnych do wypłaty.
Sprawdzam te warunki przed samą promocją, nie po wygranej. W regulaminie szukam sformułowań o maksymalnej wypłacie z darmowych spinów, ograniczeniu wygranej bonusowej i ewentualnym usunięciu nadwyżki. Trzeba też ustalić, czy limit obejmuje całą promocję, czy poszczególną jej część. Krótki nagłówek reklamowy tego nie rozstrzyga. Liczy się zapis wiążący operatora i gracza.
W Polsce organizowanie gier kasynowych online podlega państwowemu monopolowi, a korzystanie z nieautoryzowanych usług jest zakazane. Promocyjne warunki nie zmieniają tego statusu. Oferta powinna jasno opisywać ograniczenia, a gry są przeznaczone dla osób pełnoletnich. Mały bonus może więc wyglądać atrakcyjnie, ale limit wypłaty potrafi ustawić jego rzeczywistą wartość. Najpierw regulamin. Potem decyzja.
Wpłata kartą na start: mała kwota nie przesądza o wypłacie
Wpłata Mastercard na 10 zł może wyglądać jak nieduży koszt wejścia, ale kwota zasilenia konta i próg wypłaty to dwa odrębne warunki. Pierwszy określa, ile trzeba wpłacić, by rozpocząć grę. Drugi — jaką kwotę można wypłacić z konta. Niski minimalny depozyt sam w sobie nie oznacza więc, że równie mała suma będzie dostępna do wypłaty.
Z własnego doświadczenia wiem, że te warunki łatwo zlać w jedno, kiedy uwagę przyciąga przede wszystkim kwota widoczna przy płatności. Tymczasem minimalna wpłata zależy od polityki operatora oraz wybranej metody. Przy karcie trzeba sprawdzić konkretny limit pokazany w kasie płatności; samo logo Mastercard nie przesądza o minimalnej kwocie ani o warunkach późniejszego rozliczenia.
W jednej specjalistycznej recenzji opisano przykład wpłaty od 10 zł przy minimalnej wypłacie wynoszącej 50 zł. To pojedynczy opis, a nie reguła dla kasyn ani potwierdzenie, że identyczne progi obowiązują przy każdej płatności kartą. Pokazuje jednak mechanizm: operator może dopuścić niewielkie zasilenie konta, a jednocześnie wymagać zgromadzenia wyższej kwoty, zanim zlecenie wypłaty będzie możliwe.
Przed wpłatą warto zatem odczytać osobno oba zapisy: minimalny depozyt oraz minimalną wypłatę. Znaczenie ma też to, czy warunki dotyczą całego salda, czy tylko środków dostępnych do wypłaty. Jeśli konto zawiera środki objęte promocją, mogą obowiązywać dodatkowe zasady; nie należy zakładać, że sam depozyt kartą je usuwa. Bez promocji nadal pozostaje podstawowy próg wypłaty.
„Wpłata na start” brzmi prosto. Rozliczenie już nie. Warto też pamiętać, że kasyno przeznaczone jest wyłącznie dla osób pełnoletnich. Na decyzję wpływa nie tylko to, czy karta pozwala zasilić konto niewielką kwotą, lecz także to, kiedy i na jakich zasadach środki można z niego wypłacić.
Płatność Mastercard i inne metody: minimum ustala operator
Sama obecność logo Mastercard nie przesądza, że wpłata 10 zł zostanie przyjęta. Operator ustala minimalną kwotę dla dostępnych metod, a jej wysokość może być różna dla karty, portfela elektronicznego i BLIK-a. Dlatego kasyno z minimalnym depozytem Mastercard wynoszącym 10 zł nie musi oferować tego samego progu przy pozostałych sposobach płatności.
W praktyce formularz wpłaty pokazuje obowiązujące minimum dla wybranej metody. To właśnie ten próg ma znaczenie przy transakcji, nie ogólna informacja o niskim depozycie widoczna w opisie serwisu. Gdy kwota jest niższa od minimum przypisanego do karty, transakcja może nie przejść, nawet jeśli inna metoda pozwala wpłacić mniej.
Portfele elektroniczne, takie jak Skrill i Neteller, są w przeglądach branżowych opisywane jako metody, które mogą przyjmować wpłaty od 5 do 10 zł. Nie jest to jednak stała obietnica dla każdego operatora. Liczą się zasady konkretnej platformy i warunki wyświetlane przy płatności. Niższy próg portfela nie oznacza też, że równie niska wpłata będzie dostępna kartą Mastercard.
BLIK jest obsługiwany przez większość polskich banków, ale szeroka dostępność systemu nie oznacza identycznego minimum w każdym kasynie. W omówieniach metod płatności wskazuje się próg 20 zł, przy czym niektórzy operatorzy ustalają go niżej. Różnica względem karty może więc wynikać z ustawień operatora, a nie z samego sposobu działania BLIK-a.
Przy porównywaniu metod warto rozdzielić trzy kwestie: czy dana metoda jest dostępna, jaka kwota stanowi jej minimum oraz czy ta sama metoda będzie obsługiwana przy późniejszym rozliczeniu. To osobne warunki. Wpłata Mastercard za 10 zł jest możliwa tylko tam, gdzie operator wyraźnie dopuszcza taki próg dla karty; nie należy przenosić minimum z BLIK-a ani portfela na Mastercard.
W Polsce udział w grach kasynowych online jest przeznaczony dla osób pełnoletnich, a sama metoda płatności nie zmienia zasad dostępu do gry. Przy wyborze legalnej oferty należy kierować się informacjami operatora o działaniu w Polsce, a nie samą listą ikon płatniczych. Kartą czy portfelem — minimum nadal ustala operator.
Gdzie zagrać za małą wpłatę i co sprawdzić przed wypłatą
Możliwość wpłacenia 10 zł kartą Mastercard nie wystarcza, by uznać kasyno za właściwe miejsce do gry. W Polsce legalnie działa niewielka liczba kasyn, a wśród nich Total Casino, zarządzane przez Totalizator Sportowy. To zawęża wybór: sama dostępność płatności na stronie nie przesądza o tym, czy działalność operatora jest dozwolona na polskim rynku.
Przy niskiej wpłacie warto oddzielić dwie sprawy: przyjęcie depozytu i późniejsze rozliczenie konta. Informacja, że kasyno pozwala wpłacić 10 zł Mastercard, nie obiecuje wypłaty w tej samej kwocie ani nie znosi procedur sprawdzających. Karta to sposób zasilenia salda. To nie przepustka.
Przed pierwszą wypłatą operator może poprosić o potwierdzenie tożsamości. W przeglądach branżowych opisywano taką kontrolę jako wymóg spotykany przy wypłacie, ale szczegóły zależą od zasad danego kasyna. Warto sprawdzić, jakie dokumenty są akceptowane, jak przesłać je przez konto oraz czy dane właściciela rachunku zgadzają się z danymi rejestracyjnymi. Rozbieżności mogą opóźnić rozliczenie.
Liczy się też minimalna kwota wypłaty i dostępna metoda jej zlecenia. Te warunki powinny być opisane w regulaminie płatności, osobno od zasad depozytu. Przed wpłatą dobrze jest więc przeczytać właśnie tę część regulaminu, a nie opierać decyzji na samej grafice z logo Mastercard. Oferta może wyglądać prosto. Rozliczenie już nie zawsze.
Które kasyno w Polsce akceptuje minimalny depozyt 10 zł?
W Polsce legalnie działa niewielka liczba kasyn online, w tym Total Casino, zarządzane przez Totalizator Sportowy. Niski próg wpłaty nie przesądza o legalności operatora.
Czy można wpłacić 10 zł BLIK-iem do kasyna online?
Tak, ale zależy to od minimalnego progu wpłaty ustalonego przez operatora dla BLIK-a. BLIK zwykle wymaga wpłaty co najmniej 20 zł, choć niektórzy operatorzy dopuszczają niższą kwotę.
Czy 10 zł wystarczy do gry w kasynie online?
Tak, niski depozyt w 2026 roku zwykle mieści się w przedziale 5–20 zł, a niektóre platformy przyjmują wpłaty już od 1 zł.
Czy kasyna online z depozytem 5 zł są legalne?
Sam depozyt w wysokości 5 zł nie przesądza o legalności kasyna. W Polsce gry kasynowe online mogą oferować wyłącznie podmioty posiadające koncesję Ministerstwa Finansów; zagraniczne licencje MGA i Curacao jej nie zastępują.
Czy mogę wypłacić wygraną z kasyna bez wpłaty własnej?
Tak, ale zwykle dopiero po spełnieniu warunków obrotu bonusu, które mogą wynosić 30–50 razy jego wartość, a w niektórych ofertach 40–70 razy. Przed wypłatą może być też wymagana weryfikacja tożsamości, a wygrana może podlegać limitowi wypłaty.
Czy kasyno BLIK z wpłatą 10 zł jest możliwe w praktyce?
Tak, jeśli operator ustalił dla BLIK-a próg niższy niż typowe 20 zł. Minimalna wpłata zależy od polityki operatora i wybranej metody płatności.
Czy w Polsce są legalne kasyna online z płatnością BLIK?
Tak. Legalnie działają w Polsce kasyna posiadające koncesję Ministerstwa Finansów, a BLIK jest obsługiwany przez większość polskich banków.
Jak wypłacić wygrane po depozycie 10 zł w kasynie?
Przed wypłatą kasyno zazwyczaj wymaga potwierdzenia tożsamości. Minimalny próg wypłaty jest zwykle wyższy niż depozyt i najczęściej wynosi 20–50 zł.
Płatności w kasynach online: metody i zasady
Treść stworzona przez zespół «KASYNO ONLINE»