Zanim wpłacisz BLIK do kasyna
 Available in US
Poznaj przebieg płatności, różnicę między wpłatą a wypłatą oraz kwestie, które warto sprawdzić przy niskim depozycie.
Wpłata BLIK do kasyna: co dzieje się z pieniędzmi
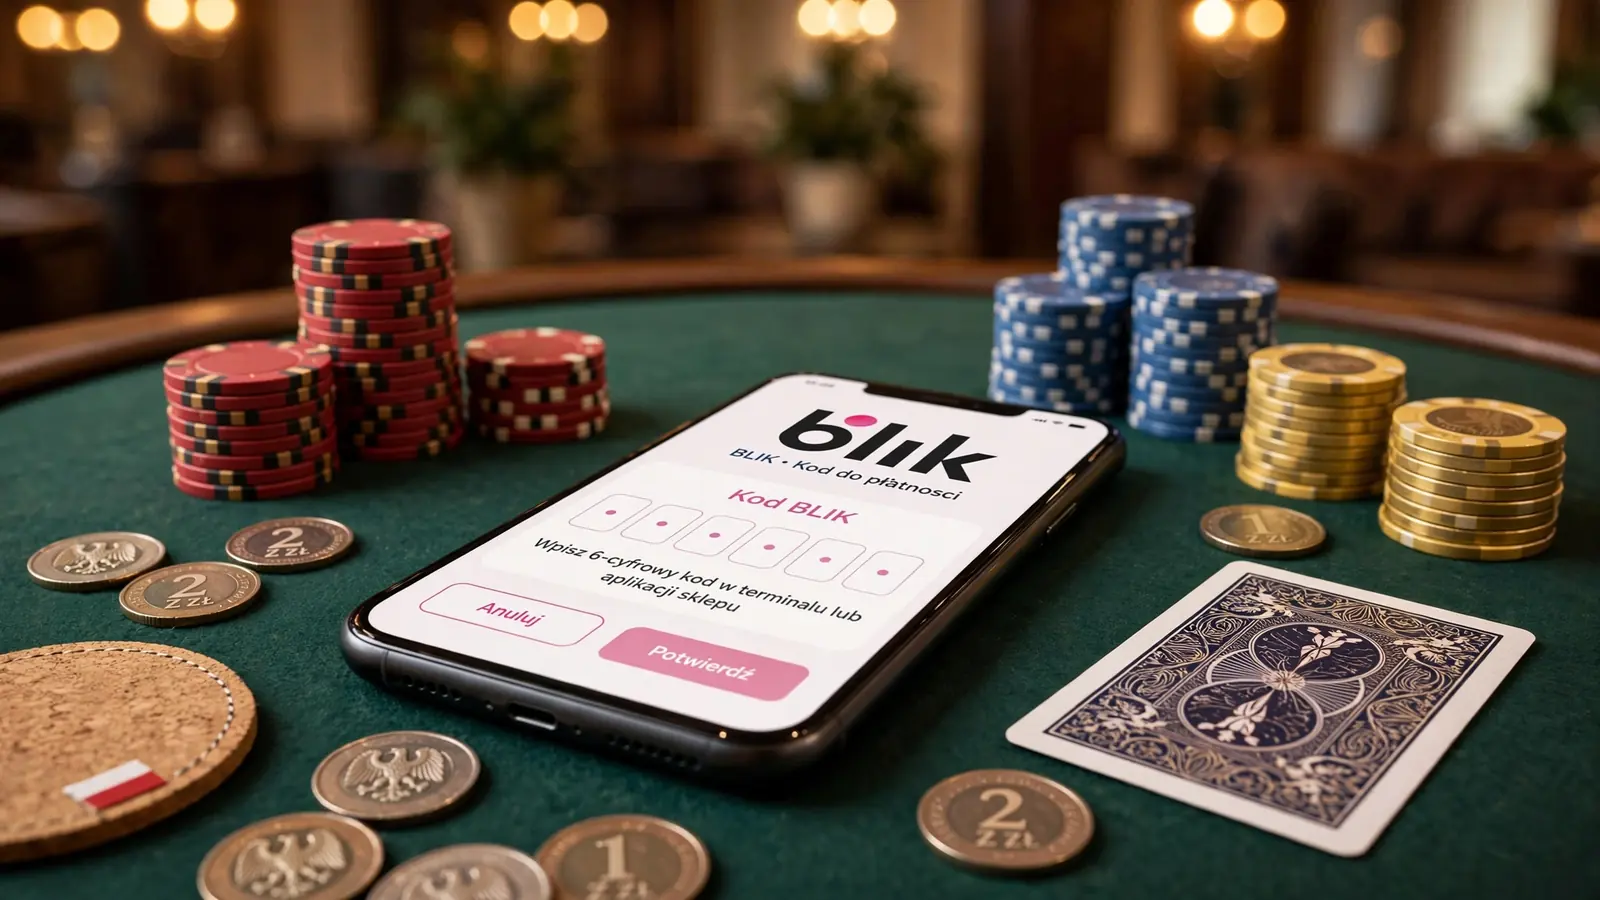
BLIK jest najpopularniejszą metodą płatności w Polsce, więc jego obecność w kasynie nie wymaga od gracza poznawania zupełnie nowego sposobu obsługi bankowości. Przy depozycie konto gry zostaje zasilone środkami przekazanymi z rachunku bankowego. Nie trzeba wpisywać danych karty płatniczej, a wpłata może zostać zaksięgowana od razu. W praktyce BLIK łączy decyzję o zasileniu salda z potwierdzeniem płatności w banku.
Z perspektywy kasyna depozyt jest odrębną operacją finansową, a nie częścią rozgrywki. Najpierw określana jest kwota zasilenia, potem płatność przechodzi przez bank i operatora obsługującego transakcję, a na końcu saldo gry powinno odzwierciedlać wpłacone środki. BLIK upraszcza tę drogę, bo nie wymaga wprowadzania numeru karty ani jej danych. Dla użytkownika oznacza to mniej pól do wypełnienia; dla operatora — płatność, którą można powiązać z konkretnym kontem gracza.
Ważne jest rozróżnienie między szybkością przekazania pieniędzy a samą decyzją o ich wydaniu. Natychmiastowe zasilenie konta nie zmienia charakteru depozytu: środki przestają być dostępne na rachunku bankowym i trafiają do salda przeznaczonego na grę. To właśnie dlatego w materiałach kasyn słowo „błyskawicznie” opisuje księgowanie, a nie dodatkową korzyść finansową. Szybciej nie znaczy taniej ani bezwarunkowo.
Szukasz kasyna online, w którym możesz zacząć od wpłaty BLIK 5 zł? Sprawdź informacje o licencjach i wypłatach, by łatwiej ocenić, które oferty warto wziąć pod uwagę.
-
Slotsgem
- Licencja
- Curacao
- Szybkość wypłat
- 1-3 business days
Slotsgem ma licencję Curaçao, a wypłaty trwają od 1 do 3 dni roboczych.
-
IVIBET
- Szybkość wypłat
- 1-3 business days
W przypadku IVIBET podany czas wypłat wynosi od 1 do 3 dni roboczych.
-
Mino Casino
- Licencja
- GCB (Curaçao Gaming Control Board) – OGL/2024/589/0556
- Szybkość wypłat
- 1-3 business days
Mino Casino działa na podstawie licencji GCB (Curaçao Gaming Control Board) o numerze OGL/2024/589/0556. Wypłaty trwają od 1 do 3 dni roboczych.
-
Spinline
- Licencja
- Curacao E-gaming license No. 8048/JAZ2020-13, issued by Antillephone N.V.
- Szybkość wypłat
- Typically completed within 24 hours
Spinline ma licencję Curacao E-gaming nr 8048/JAZ2020-13, wydaną przez Antillephone N.V. Wypłaty są zazwyczaj realizowane w ciągu 24 godzin.
-
WildChance
- Szybkość wypłat
- 1-3 business days
Podany czas wypłat w WildChance wynosi od 1 do 3 dni roboczych.
-
Wintino
- Szybkość wypłat
- 1-3 business days
Wintino podaje czas wypłat od 1 do 3 dni roboczych.
-
Azurslot
- Licencja
- Curaçao Gaming Authority
- Szybkość wypłat
- 1-3 business days
Azurslot posiada licencję Curaçao Gaming Authority, a wypłaty trwają od 1 do 3 dni roboczych.
W mojej ocenie największa użytkowa zaleta BLIK-u jest prosta: płatność odbywa się bez podawania danych karty. To ma znaczenie zwłaszcza dla osób, które nie chcą zapisywać karty w serwisie albo wolą zatwierdzać pojedyncze operacje przez bank. BLIK jest już rozpowszechniony w codziennych płatnościach w Polsce, więc proces nie wydaje się egzotyczny. Nie oznacza to jednak, że każda strona kasyna udostępnia tę metodę. Akceptacja zależy od operatora i dostępnych u niego kanałów płatności.
Przy depozycie BLIK warto patrzeć na kwotę, która faktycznie ma zostać pobrana, oraz na kwotę widoczną później w saldzie gry. Płatność i księgowanie są powiązane, ale nie należy traktować ich jako jednej informacji: bank pokazuje obciążenie, a konto kasyna — stan środków do wykorzystania. Jeśli saldo nie odpowiada wykonanej operacji, nie należy zakładać, że samo ponowienie płatności rozwiąże sprawę. Szczegóły pojedynczej transakcji i postępowanie przy problemie należą do osobnej procedury.
Koszt wpłaty także powinien być odczytywany w kontekście konkretnego operatora, a nie samej nazwy metody. Jedna specjalistyczna recenzja podaje, że legalny operator nie nalicza prowizji za depozyt BLIK, a minimalne doładowanie wynosi około 10 zł. To informacja przypisana do opisanego operatora, nie uniwersalna obietnica dotycząca wszystkich serwisów przyjmujących BLIK. Wartość widoczna przy wpłacie oraz warunki operatora są tu bardziej miarodajne niż hasło reklamowe o darmowym depozycie.
Tak samo nie należy utożsamiać łatwości użycia z brakiem ograniczeń. Bank może stosować własne zasady obsługi płatności, a kasyno może oferować BLIK tylko w określonym trybie lub wcale. Sama znajomość tej metody nie przesądza więc, że transakcja będzie dostępna w każdym momencie. Jej podstawową funkcją pozostaje szybkie zasilenie konta bez przekazywania danych karty.
W branży często eksponuje się moment, w którym saldo rośnie. Mniej widoczny, ale ważniejszy element to kontrola nad decyzją o depozycie: pieniądze przeznaczone na grę są oddzielone od środków pozostawionych na rachunku bankowym, a BLIK skraca drogę między tymi dwoma saldami. Wygoda jest rzeczywista, lecz działa w obie strony — ułatwia wpłatę, dlatego nie powinna zastępować namysłu nad jej kwotą. Hazard może uzależniać. 18+.
Polskie kasyno online a legalność płatności
Obecność BLIK-u na stronie nie rozstrzyga, czy operator może legalnie oferować gry kasynowe osobom w Polsce. To dwie różne sprawy: metoda płatności mówi, jak serwis przyjmuje środki, a status prawny — czy wolno mu prowadzić taką działalność na tym rynku. Z perspektywy rozliczeń łatwo je pomylić. Logo znanej usługi wygląda wiarygodnie, ale samo w sobie niczego nie potwierdza.
W Polsce organizowanie gier kasynowych przez internet objęte jest monopolem państwa. Legalnie działa wyłącznie Total Casino, prowadzone przez Totalizator Sportowy. Zagraniczny serwis może mieć zezwolenie w swojej jurysdykcji, a mimo to nie mieć prawa kierować oferty kasynowej do graczy z Polski. Licencja uzyskana za granicą ani polski język strony nie zmieniają tej różnicy.
Dlatego określenia takie jak „polskie kasyno online BLIK” bywają niejednoznaczne. Mogą opisywać legalnego operatora, ale mogą też być tylko hasłem na stronie serwisu spoza polskiego monopolu. Podobnie samo przyjmowanie płatności w złotych nie jest dowodem, że operator działa zgodnie z polskimi przepisami. Najpierw liczy się to, kto urządza gry i na jakiej podstawie; dopiero potem — jak obsługuje płatności.
Co mówi sposób przyjmowania BLIK-u
Nielegalne kasyna mogą przyjmować BLIK przez pośredników albo kierować płatność na telefon osoby prywatnej. Dla klienta końcowego obie sytuacje mogą wyglądać jak zwykłe zasilenie konta. W rozliczeniu pojawia się jednak podmiot inny niż legalny operator kasyna. Właśnie tu reklama płatności przestaje być informacją o statusie serwisu.
Nie należy więc utożsamiać dostępności BLIK-u z legalnością. Ta sama zasada dotyczy pytań o kasyno obsługujące PayPal, Skrill czy Paysafecard: nazwa metody nie potwierdza, że dany podmiot ma prawo oferować gry kasynowe w Polsce. Nie przesądza też sama w sobie, czy operator przyjmuje tę metodę. Rozstrzygające są informacje o operatorze i jego uprawnieniach, a nie zestaw znaków płatniczych wyświetlonych w stopce.
Od strony biznesowej taki skrót myślowy jest zrozumiały: znany sposób płatności obniża opór przed wpłatą. Nie zastępuje jednak kontroli, kto jest stroną transakcji. To zasadnicza różnica.
Dokąd trafia wypłata
U legalnego operatora wypłata trafia na potwierdzone konto bankowe gracza. Nie jest to po prostu odwrócenie wpłaty BLIK ani obietnica, że środki wrócą tą samą drogą. Przy wypłacie znaczenie ma zgodność danych i potwierdzenie rachunku, na który operator przekazuje pieniądze.
W przypadku wygranej wypłacanej przez legalnego operatora z UE/EOG podatek PIT nie jest pobierany. Nie należy jednak przenosić tej informacji na każdy serwis, który używa polskich oznaczeń, przyjmuje BLIK albo pokazuje zagraniczne zezwolenie. Status operatora ma znaczenie także dla tego, jak oceniać samą wypłatę.
Legalne kasyno stosuje również limity wpłat. W opracowaniu branżowym opisującym te zasady wskazano, że obniżenie limitu może działać od razu, natomiast jego podwyższenie zaczyna obowiązywać z opóźnieniem — od doby do kilku miesięcy. To rozwiązanie ogranicza możliwość szybkiego zwiększenia wpłat. Nie jest elementem technicznej obsługi BLIK-u, lecz częścią zasad odpowiedzialnej gry.
W praktyce legalność płatności nie wynika z szybkości ani wygody transakcji. Wynika z tego, czy po drugiej stronie znajduje się operator uprawniony do prowadzenia kasyna online w Polsce. Najpierw status. Potem płatność.
Kasyno od 5 zł: deklarowany próg a realne minimum
Hasło „kasyno od 5 zł” sugeruje, że pięciozłotówka wystarczy, by rozpocząć grę. W praktyce trzeba oddzielić reklamowy próg od kwoty, którą operator rzeczywiście przyjmuje jako minimalne doładowanie. To nie są równoważne informacje: pierwsza może przyciągać uwagę, druga rozstrzyga, czy wpłata przejdzie.
W specjalistycznym przeglądzie legalnego operatora minimalne doładowanie opisano jako wynoszące około 10 zł. Przy takim warunku wpłata 5 zł nie wystarczy. Nie zmienia tego wybór BLIK-u, karty ani innej metody — jeśli obowiązuje minimum depozytu, kwota poniżej niego nie spełnia warunku. Sama metoda płatności nie obniża progu.
„Od 5 zł” to więc nie zawsze cena wejścia, którą da się zastosować w kasie. Może być skrótem reklamowym albo odnosić się do oferty innego serwisu, a nie do warunków legalnego operatora działającego w Polsce. Wartość hasła zależy od tego, czy obok podano konkretną kwotę minimalną i czy dotyczy ona wpłaty, a nie innego elementu oferty. Bez tego łatwo pomylić obietnicę niskiego startu z realnym warunkiem zasilenia konta.
Przy kwocie około 10 zł różnica względem pięciu złotych nie jest tylko kwestią dopłaty. Pokazuje też, że niski nominał widoczny w reklamie nie musi oznaczać, że operator przyjmie dowolnie mały depozyt. Warunki płatności działają jak próg techniczno-ofertowy: system musi otrzymać kwotę zgodną z minimum, zanim depozyt zostanie uznany za prawidłowy. Tu kończy się hasło.
Informacja, że legalny operator nie pobiera prowizji za wpłatę, dotyczy kosztu obsługi depozytu, a nie jego wysokości. Brak prowizji nie oznacza więc, że można zasilić konto dowolną kwotą. Te dwa warunki należy czytać osobno: jedno mówi o dodatkowej opłacie za wpłatę, drugie o minimalnej wartości doładowania. Właśnie dlatego fraza „kasyno za 5 zł” nie powinna być rozumiana jako potwierdzenie, że taki depozyt zostanie przyjęty.
Podobnie należy traktować deklarację, że płatność jest dostępna od pięciu złotych. Może opisywać próg widoczny w materiale promocyjnym, ale nie przesądza o zasadach konkretnego operatora. Przy legalnym podmiocie punktem odniesienia pozostaje podane dla niego minimum, a według specjalistycznego przeglądu jest to kwota około 10 zł. Pięć złotych nie spełnia tak określonego warunku.
Przy planowaniu depozytu lepiej zatem opierać się na wartości przypisanej do konkretnej oferty, nie na samym sloganie. Określenia takie jak „niski depozyt” czy „wpłata od 5 zł” brzmią precyzyjnie, ale bez zestawienia z minimum mogą nie mówić, ile faktycznie trzeba wpłacić. Różnica staje się widoczna dopiero wtedy, gdy reklamowane hasło porówna się z kwotą wymaganą przy doładowaniu.
W skrócie: pięć złotych nie wystarczy przy minimum określonym na około 10 zł. Brak prowizji tego nie zmienia, a wybór BLIK-u ani karty nie zastępuje warunku minimalnej wpłaty. Przy takiej rozbieżności liczy się wartość podana dla operatora, nie samo hasło o grze od pięciu złotych.
BLIK w kasynie: kod, potwierdzenie i odrzucona transakcja
Płatność BLIK składa się z dwóch etapów: kodu wygenerowanego w aplikacji bankowej i zatwierdzenia operacji w tej samej aplikacji. W kasynie wybiera się BLIK jako metodę wpłaty, a formularz płatności wyświetla pole na kod. Po jego wpisaniu proces przechodzi do banku. Samo podanie kodu nie oznacza jeszcze, że transakcja została zakończona.
Kod ma sześć cyfr i pozostaje aktywny przez około dwie minuty. To krótki czas, więc przy rozpoczęciu operacji warto mieć otwartą aplikację bankową, zamiast szukać jej dopiero po pojawieniu się pola w kasynie. Jeśli kod wygaśnie przed zatwierdzeniem, nie da się dokończyć płatności przy jego użyciu. Trzeba rozpocząć nową operację i wygenerować kolejny kod.
Po wpisaniu kodu aplikacja bankowa pokazuje szczegóły płatności, w tym nazwę odbiorcy i kwotę. Z perspektywy obsługi to ważny moment: bank czeka na potwierdzenie, a kasyno na informację, czy płatność została zaakceptowana. Dopiero zatwierdzenie w aplikacji kończy etap autoryzacji. Zamknięcie ekranu albo przejście do innej czynności bez potwierdzenia może przerwać proces.
Nie każdy nieudany depozyt oznacza problem z samym kodem. Bank może odrzucić operację z powodu ustawionego limitu, własnych ograniczeń dotyczących płatności lub kontroli antyfraudowej. Przyczyną bywa też brak zatwierdzenia w aplikacji albo upłynięcie czasu ważności kodu. Komunikat pojawiający się przy płatności pomaga ustalić, czy operacja została przerwana w banku, czy nie doszła do etapu potwierdzenia.
Proces wpłaty BLIK
-
1
Wygenerowanie kodu
Należy otworzyć aplikację bankową i wygenerować sześcio cyfrowy kod, który jest aktywny przez około dwie minuty.
-
2
Wpisanie kodu
W formularzu płatności kasyna należy wybrać metodę BLIK i wprowadzić otrzymany kod.
-
3
Zatwierdzenie operacji
Należy wrócić do aplikacji bankowej, sprawdzić dane odbiorcy oraz kwotę i zatwierdzić transakcję.
Z mojego doświadczenia wynika, że określenie „natychmiastowa wpłata” opisuje przede wszystkim krótki przebieg autoryzacji, a nie obietnicę, że każda próba przejdzie bez przeszkód. Bank może zatrzymać transakcję, nawet jeśli formularz kasyna działa poprawnie. Wtedy ponawianie tej samej czynności bez sprawdzenia komunikatu niewiele wyjaśnia. Najpierw trzeba ustalić, czy bank oczekuje potwierdzenia, czy odrzucił operację, czy też kod zdążył wygasnąć.
Jest też sytuacja, w której środki zeszły z rachunku, ale saldo gry się nie zmieniło. W takim przypadku nie należy generować kolejnego kodu ani ponawiać płatności. Mogłoby to utworzyć drugą próbę, zanim pierwsza zostanie wyjaśniona. Warto zachować informację o transakcji i skontaktować się z obsługą kasyna, opisując, że obciążenie nastąpiło, a saldo nie zostało zaktualizowane. To inny przypadek niż zwykłe odrzucenie: pieniądze zostały pobrane, ale potwierdzenie po stronie kasyna nie jest widoczne.
Przy odrzuconej operacji pomaga rozdzielenie etapów: kod, ekran banku, zatwierdzenie i wynik. Jeśli zabrakło potwierdzenia, przyczyną jest niedokończony krok. Jeśli bank wskazał limit lub blokadę, problem leży po stronie ustawień albo decyzji banku. Gdy kod stracił ważność, potrzebna jest nowa próba. Bez odczytania komunikatu łatwo pomylić te scenariusze.
Mechanika jest prosta, ale zależy od dwóch systemów naraz: formularza płatniczego kasyna i aplikacji banku. Krótki kod to dopiero początek. Decyduje potwierdzenie.
Wpłata BLIK i wypłata wygranej to nie ta sama droga
Wpłata BLIK do kasyna i odbiór wygranej należą do dwóch różnych etapów, nawet jeśli w opisie płatności oba bywają przedstawiane jako proste operacje. BLIK pozwala zasilić konto gracza, ale nie przesądza, jak później zostaną przekazane środki. Przy legalnym operatorze wypłata trafia przelewem bankowym na konto potwierdzone przez gracza. To właśnie ta różnica ma znaczenie przy planowaniu płatności: szybkość depozytu nie oznacza, że wygrana wróci tą samą drogą.
Z perspektywy obsługi kasyna te procesy mają odmienne zadania. Depozyt służy do zasilenia salda gry. Wypłata wymaga natomiast ustalenia, komu należy przekazać pieniądze i czy spełnione zostały warunki wypłaty. Dlatego kasyno online może przyjąć wpłatę BLIK, a jednocześnie nie oferować wypłaty BLIK. W legalnym modelu nie jest to sprzeczność: wpłata i wypłata mogą korzystać z osobnych kanałów.
Przy pierwszej wypłacie dochodzi weryfikacja tożsamości. Kasyno prosi o skan dokumentu oraz potwierdzenie adresu. To nie formalność dodana dopiero na końcu, lecz etap, który ma powiązać konto gracza z odbiorcą przelewu. Dopóki kontrola nie zostanie zakończona, zlecenie wypłaty może czekać. W praktyce oznacza to, że szybkie zasilenie salda nie skraca automatycznie procedury po stronie wypłaty. Inny etap, inne sprawdzenia.
Opóźnienie może wynikać także z niezakończonej weryfikacji KYC, czyli kontroli danych klienta, albo z warunków związanych z bonusem. Jeżeli wymagany obrót promocyjny nie został spełniony, wypłata może pozostać wstrzymana do czasu rozliczenia tych warunków. Podobny skutek może mieć przekroczenie dziennego limitu. Są to różne przyczyny, dlatego sama informacja, że depozyt został przyjęty, nie wyjaśnia jeszcze statusu wypłaty.
Zrób
- Przejdź pełną weryfikację KYC przed wypłatą
- Sprawdź warunki obrotu bonusem przed zleceniem środków
Nie rób
- Nie zakładaj, że wypłata wróci tą samą drogą co wpłata BLIK
- Nie pomijaj weryfikacji tożsamości przy pierwszej wypłacie
W opisach płatności można spotkać wzmianki o przelewie wygranej na numer telefonu BLIK. Jedna recenzja specjalistyczna opisuje taką możliwość, ale nie należy traktować jej jako potwierdzenia, że jest to standard dostępny w kasynach. Przy legalnym operatorze właściwą drogą wypłaty pozostaje przelew na potwierdzone konto bankowe gracza. Numer telefonu używany przy płatności nie zastępuje więc automatycznie rachunku wskazanego do odbioru środków.
Przy wyborze metody depozytu warto zatem oddzielić pytanie o to, jak zasilić konto, od pytania o to, gdzie trafi wypłata. Wpłata BLIK może być wygodna jako początek transakcji, ale zasady późniejszego odbioru wynikają z procedury kasyna, weryfikacji i dostępnej metody wypłaty. Hasło sugerujące, że wpłata i wypłata działają identycznie, zaciera ważny szczegół.
Jeśli status wypłaty się nie zmienia, istotne jest ustalenie, czy czeka na dokumenty, rozliczenie warunków bonusu, czy mieści się w ustawionym limicie. To pozwala odróżnić problem z samą płatnością od kontroli konta. Wypłata nie jest odbiciem depozytu. Jest osobną procedurą, z własnymi warunkami i własnym kierunkiem przelewu.
SMS Premium czy BLIK: różne koszty i ograniczenia
Przy wyborze metody wpłaty najważniejsza różnica nie sprowadza się do tego, czy transakcja trwa krótko. SMS Premium rozlicza się przez operatora komórkowego, a jego koszt może być wyraźnie wyższy od kwoty, która ostatecznie zasila konto gry. BLIK działa inaczej: wpłata jest zatwierdzana w banku, a nie doliczana do rachunku telefonicznego. To dwa odmienne sposoby pobierania pieniędzy, mimo że oba można obsłużyć bez podawania danych karty.
SMS Premium bywa wybierany przy niewielkich depozytach, bo płatność można uruchomić z telefonu, a należność trafia na rachunek abonamentowy albo jest pobierana z salda. Wygoda ma jednak konkretną cenę. Operatorzy komórkowi i pośrednicy płatności często zatrzymują od 30% do 50% wartości transakcji. Nie jest to opłata, którą należy utożsamiać z kwotą widoczną jako depozyt w kasynie. Część pieniędzy przeznaczona na obsługę rozliczenia sprawia, że metoda jest kosztowna względem tego, ile faktycznie trafia na saldo gry.
Przy BLIK koszt nie jest doliczany do rachunku za telefon. Samo użycie tej metody nie oznacza jednak, że każda wpłata będzie bezwarunkowo pozbawiona opłat po stronie wszystkich podmiotów. Warunki płatności trzeba odczytywać przy danym operatorze i w banku. W praktyce BLIK w kasynach online jest przede wszystkim sposobem zasilenia konta, natomiast SMS Premium ma dodatkową warstwę rozliczenia przez operatora telefonicznego. Różnica jest istotna zwłaszcza wtedy, gdy reklamowana kwota depozytu wygląda atrakcyjnie, ale koszt usługi pozostaje mniej widoczny.
Ograniczenia SMS Premium są równie ważne jak cena. Ta metoda służy zwykle do wpłat małych kwot i nie zapewnia takiej swobody jak rozwiązanie przeznaczone do zwykłego zasilania konta. Przede wszystkim wpłaconych w ten sposób pieniędzy nie można potem odebrać tą samą drogą. Wypłata wygranej po depozycie SMS prawie zawsze wymaga innej metody; SMS nie służy do przekazywania wygranej na numer telefonu.
To właśnie w reklamowym określeniu „szybka wpłata” często ginie różnica między wpłaceniem środków a możliwością ich późniejszego odbioru. Z perspektywy kasyna SMS Premium upraszcza drobny depozyt, ale nie tworzy pełnego obiegu pieniędzy. BLIK również nie należy traktować jako gwarancji, że tą samą metodą zostanie wykonana wypłata — to osobna kwestia rozliczenia. Warto więc oceniać metodę po jej funkcji, a nie tylko po liczbie kroków potrzebnych do wpłaty.
BLIK
Zatwierdzany w banku, bez wysokich prowizji operatora komórkowego, służy do zasilania konta.
SMS Premium
Rozliczany przez operatora telko, często z wysoką prowizją (30-50%), ograniczony do małych kwot.
Wypłaty
W legalnych kasynach odbywają się przelewem bankowym; SMS Premium nie służy do odbioru wygranych.
W kasynie na BLIK wpłata jest powiązana z bankiem, a w SMS Premium z operatorem komórkowym i pośrednikiem. Przy małej kwocie SMS może wydawać się prostszy, lecz jego prowizja zmienia rzeczywisty koszt. BLIK nie ma tej samej konstrukcji opłat telefonicznych, a SMS Premium nie nadaje się do wypłacania wygranych. Różne narzędzia. Różne ograniczenia.
BLIK za 5 zł w 2026 roku: na co pozwala niski depozyt
Pięć złotych brzmi jak kwota, która pozwala zacząć bez większego zobowiązania. W praktyce sam wybór BLIKA nie oznacza jednak, że kasyno przyjmie depozyt w dowolnej wysokości. O tym, czy taka wpłata przejdzie, decyduje minimum ustalone przez operatora, a nie sam sposób płatności.
W jednej recenzji branżowej dotyczącej legalnego operatora wskazano minimalne doładowanie wynoszące około 10 zł i brak prowizji za wpłatę. To punkt odniesienia, nie gwarancja identycznych warunków w każdym serwisie ani obietnica, że pięć złotych wystarczy. Przy takim minimum depozyt w tej wysokości nie osiąga opisanego progu. Krótko: BLIK nie obniża go sam z siebie.
Hasło „od 5 zł” może więc budzić oczekiwanie, którego nie potwierdza formularz wpłaty. Kwota widoczna w reklamie, opisie metody czy zestawieniu nie musi być tym samym co minimalne doładowanie ustawione dla konkretnego konta. Decydujące są warunki przedstawione przy kasie operatora przed zatwierdzeniem depozytu. Warto odróżnić deklarację promocyjną od kwoty, którą system faktycznie pozwala wysłać.
Niski depozyt ma ograniczoną rolę: pozwala zasilić konto małą sumą, ale nie zmienia zasad ustalonych przez kasyno. Jeśli najniższa dostępna wpłata jest wyższa niż pięć złotych, nie da się sprowadzić jej do tej kwoty samym użyciem BLIKA. Nie należy też zakładać, że późniejsza zmiana metody płatności rozwiąże problem — próg wynika z warunków depozytu, a nie z nazwy usługi.
Przed wpłatą przydatne jest sprawdzenie dwóch rzeczy w jednym miejscu: minimalnej kwoty oraz informacji o ewentualnej prowizji. Wspomniana recenzja opisuje brak opłaty po stronie legalnego operatora, ale nie należy przenosić tego ustalenia automatycznie na każdy serwis ani na każdą metodę. Przy małej wpłacie nawet różnica między deklarowanym progiem a rzeczywistym minimum ma znaczenie: pięć złotych może być kwotą z hasła, podczas gdy formularz wymaga większego doładowania.
Dlatego określenie „kasyno za pięć złotych” nie powinno być odczytywane jako pewność, że konto da się zasilić dokładnie taką sumą. W przypadku BLIKA trzeba patrzeć na kwotę wyświetlaną przy wpłacie, a nie dopowiadać warunków na podstawie samej nazwy metody. Niska kwota może być punktem odniesienia dla decyzji, ale nie zastępuje sprawdzenia aktualnego minimum.
Visa, przelew i BLIK: co zmienia się przy wpłacie
Przy wyborze metody wpłaty zmienia się przede wszystkim sposób autoryzacji i ilość danych potrzebnych do rozpoczęcia płatności. BLIK pozwala zasilić konto bez wpisywania danych karty, a środki mogą trafić do kasyna od razu. Visa opiera się na karcie i jej danych, natomiast przelew bankowy prowadzi przez bankowy proces zatwierdzania. To nie oznacza, że każda z tych opcji będzie dostępna w każdym kasynie internetowym.
Limity bankowe dla BLIK
Niektóre banki mogą stosować własne limity na pojedyncze transakcje, które w niektórych analizach określono w przedziale od 2500 do 5000 zł.
Sama obecność logo przy kasie nie przesądza też o warunkach transakcji. Metoda może być widoczna, ale jej użycie zależy od tego, co operator udostępnia dla danego konta i płatności. Nie zakładam więc, że Visa albo przelew przyjmą wpłatę w określonej kwocie. Takiego minimum nie należy wywodzić z nazwy metody ani z tego, że działa ona w innym serwisie.
Przy BLIK warto odróżnić ograniczenia banku od ustawień kasyna. Jedna ze specjalistycznych analiz opisuje limity pojedynczych transakcji ustalane przez niektóre banki w przedziale od 2500 do 5000 zł. To informacja o możliwych limitach po stronie bankowej, nie obietnica, że każdy rachunek ma taki sam próg. Przy karcie i przelewie również mogą obowiązywać warunki konkretnego banku lub operatora, dlatego znaczenie ma ekran płatności, a nie ogólna etykieta metody.
Koszt także nie zawsze wynika z samego depozytu. Branżowa analiza wskazuje, że kasyna na ogół nie naliczają prowizji za płatność, ale opłaty mogą pojawić się przy niektórych portfelach elektronicznych, na przykład za przewalutowanie albo wypłatę środków na rachunek bankowy. Nie należy przenosić tego automatycznie na Visa, przelew czy BLIK. Przed zatwierdzeniem liczy się kwota pokazana w podsumowaniu oraz ewentualna informacja banku o dodatkowym koszcie. Reklamowa etykieta „bezpłatnie” nie zastępuje sprawdzenia warunków konkretnej transakcji. To właśnie drobny szczegół rozstrzyga.
Promocje i kasyna akceptujące BLIK: warunki ważniejsze od hasła
Akceptacja BLIK nie oznacza automatycznie, że każda promocja będzie dostępna przy tej metodzie. Przegląd branżowy odnotowuje, że coraz więcej kasyn ją obsługuje, ale nie jest to rozwiązanie obecne wszędzie. Sama wzmianka o BLIK-u na stronie nie przesądza też, czy wpłata tą drogą spełni warunki konkretnego bonusu. Liczy się regulamin promocji, nie baner.
Hasło o darmowych spinach za rejestrację brzmi prosto, lecz zwykle opisuje tylko początek oferty. Warunki mogą określać, kto się kwalifikuje, jakie działanie trzeba wykonać i jak bonus wpływa na późniejszą wypłatę. Szczególnie ważny jest obrót bonusu: dopóki nie zostanie spełniony, środki promocyjne lub wygrane z nimi związane mogą pozostawać niedostępne do wypłaty. Widziałem, jak atrakcyjny nagłówek odciągał uwagę od tego właśnie punktu. Drobny druk robi różnicę.
Przed skorzystaniem z promocji warto sprawdzić, czy regulamin jasno opisuje zasady, ograniczenia oraz sposób rozliczenia bonusu. Kasyno powinno wyjaśniać warunki promocji, a nie chować istotne zastrzeżenia za samym hasłem reklamowym. Jeśli zasady nie mówią wyraźnie, czy wpłata BLIK kwalifikuje się do oferty, nie należy zakładać, że tak jest. Dostępność metody płatności i udział w promocji to odrębne kwestie.
Również określenie „najlepsze kasyna akceptujące BLIK” nie mówi samo w sobie nic o jakości warunków. Przy ocenie oferty ważniejsze od etykiety są przejrzystość regulaminu i konsekwencje dla wypłaty. Niezakończona weryfikacja tożsamości, niespełniony obrót bonusu albo przekroczony dzienny limit mogą opóźnić wypłatę. Bonus nie usuwa tych wymogów.
W praktyce promocja ma sens tylko wtedy, gdy jej zasady są zrozumiałe przed wpłatą, a nie dopiero przy próbie wypłaty. Hazard może uzależniać. 18+.
Kasyno z BLIK: kontrola odbiorcy i bezpieczeństwo kodu
Przy płatności BLIK najważniejszy moment kontroli przypada tuż przed zatwierdzeniem jej w aplikacji bankowej. Wyświetlają się tam nazwa odbiorcy i kwota. Sprawdzam oba elementy, zanim zaakceptuję transakcję: zgodność samej kwoty nie wystarcza, jeśli odbiorca jest niejasny albo nie pasuje do opisu płatności. To nie formalność. Zatwierdzenie kieruje pieniądze do wskazanego podmiotu.
Szczególną ostrożność budzi prośba o wpłatę na numer telefonu osoby prywatnej. Nielegalne kasyna często korzystają z takiego rozwiązania albo z pośrednika, który przyjmuje środki we własnym imieniu. Wygodna etykieta płatności nie wyjaśnia, kto ostatecznie otrzyma pieniądze. Jeśli nazwa odbiorcy nie daje się powiązać z usługą, której dotyczy wpłata, rozsądniej przerwać operację niż zatwierdzać ją na podstawie samego logo BLIK.
Kod BLIK służy do autoryzacji płatności, nie do przekazywania go obsłudze, pośrednikowi ani osobie podającej się za pracownika kasyna. Nie udostępniam go nikomu. Kto go otrzyma, może próbować doprowadzić do transakcji, którą zatwierdzi już właściciel rachunku. Odpowiedzialność za końcowe potwierdzenie pozostaje po stronie osoby korzystającej z bankowości.
Z własnej praktyki wyniosłem prostą zasadę: najpierw odbiorca i kwota, dopiero potem decyzja. Nie odwrotnie.
Dlaczego kwota na saldzie kasyna jest znacznie niższa niż koszt SMS-a?
Operatorzy komórkowi i pośrednicy płatności często zatrzymują od 30% do 50% wartości transakcji SMS Premium, więc na saldo może trafić mniej niż wynosi koszt SMS-a.
Jak wpłacić przez SMS w kasynie?
Wybierz płatność SMS, a koszt depozytu zostanie doliczony do miesięcznej faktury telefonicznej albo pobrany z salda karty prepaid. Płatności SMS są zwykle przeznaczone na niewielkie wpłaty.
Czy mogę wypłacić wygrane przez SMS?
Nie, wypłata wygranych po wpłacie SMS prawie zawsze wymaga innej metody. Legalny operator wysyła wypłaty na potwierdzone konto bankowe gracza.
Czy wygrane można wypłacić na telefon?
Nie w legalnym polskim kasynie: wypłaty trafiają na potwierdzone konto bankowe, a wygranych zasilonych przez SMS nie można wypłacić na numer telefonu.
Płatności w kasynach online: metody i zasady
Treść stworzona przez zespół «KASYNO ONLINE»